みなさん、こんにちは!Shoです。
以前の記事で「エポスカードで海外旅行保険を無料でカバーできる」とお伝えしました。実際に僕もワーホリや東南アジア周遊でエポスカードを使っています。
ただ、正直に言うとエポスカード1枚だけでは心もとない場面があります。
疾病治療費用270万円という補償額は年会費無料カードの中ではトップクラスですが、東南アジアで入院・手術になった場合や、ニュージーランドのような医療費が高い国でのワーホリでは、270万円を超える可能性があります。
そこで僕がワーホリ前に実際にやったのが「三井住友カード(NL)との2枚持ち」です。年会費無料のカードを2枚持つだけで、海外旅行保険の補償額を合算して大幅に引き上げることができます。


海外旅行保険は「合算できる」という事実
まず知っておいてほしいのが、クレジットカードの海外旅行保険は複数枚持っていると補償額を合算できるという仕組みです。
例えばこうなります。
- エポスカード:疾病治療費用270万円
- 三井住友カード(NL):疾病治療費用50万円
- 合算:最大320万円
どちらも年会費が永年無料なので、維持費0円で補償額を2倍に引き上げられます。これが「旅人の保険ハック」として広まっている理由です。
ただし合算には条件があります。どちらのカードも利用付帯の条件を満たしている必要があります。
つまり両方のカードで交通機関の支払いなどをして、保険を有効にしておく必要があります。
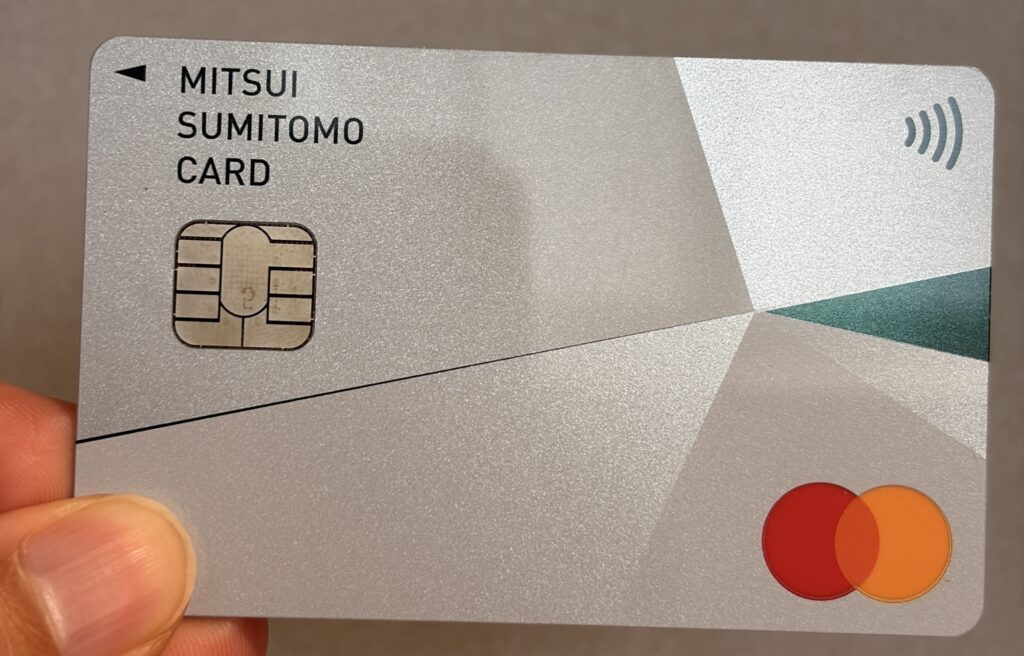
三井住友カード(NL)の基本スペック
年会費は永年無料
エポスカードと同じく、年会費が永年無料です。維持費がかからないのでリスクゼロで持てます。
ナンバーレスでセキュリティが高い
カード番号・有効期限・セキュリティコードが券面に印字されていないナンバーレス仕様です。カードを紛失した際の不正利用リスクが低く、海外旅行中の盗難リスクを考えると安心感があります。番号はアプリで確認できます。
Visaタッチ決済が使える
世界中のVisaタッチ対応店舗でスマホやカードをかざすだけで決済できます。東南アジアやオーストラリアはVisaのタッチ決済が普及しているので、海外での決済がスムーズです。
対象のコンビニ・飲食店でポイント還元率が上がる
セブン-イレブン・ローソン・マクドナルドなどの対象店舗でVisaタッチ決済を使うと、通常0.5%のポイント還元率が最大7%にアップします。日本での日常使いでもメリットがあります。
【年会費永年無料】三井住友カード(NL)を申し込む
最短10秒で審査完了。ナンバーレスでセキュリティも安心。エポスカードとの2枚持ちで海外旅行保険の補償額を最大化できます。
海外旅行保険の補償内容
三井住友カード(NL)の海外旅行保険の補償内容はこうなっています。
| 補償項目 | 補償額 |
|---|---|
| 傷害死亡・後遺障害 | 最高2,000万円 |
| 傷害治療費用 | 最高50万円 |
| 疾病治療費用 | 最高270万円 |
| 賠償責任 | 最高2,000万円 |
| 携行品損害 | 最高15万円 |
| 救援者費用 | 最高100万円 |
エポスカードと合算するとこうなります。
| 補償項目 | エポスのみ | 2枚合算 |
|---|---|---|
| 疾病治療費用 | 270万円 | 最大320万円 |
| 傷害治療費用 | 200万円 | 最大250万円 |
| 賠償責任 | 2,000万円 | 最大4,000万円 |
年会費0円で補償額をここまで引き上げられるのは、2枚持ちならではのメリットです。
利用付帯の条件と最速でクリアする方法
三井住友カード(NL)の海外旅行保険も利用付帯です。エポスカードと同じく、カードを持っているだけでは保険が適用されません。
条件は「旅行代金の一部をカードで支払うこと」です。具体的には航空券・電車・バス・タクシーなどの交通機関の支払いが対象になります。
僕がやっているのはこうです。
- エポスカードで往路の航空券を購入(エポスの保険を有効化)
- 三井住友カード(NL)で現地の交通機関を1回支払う(三井住友の保険を有効化)
これで両方の保険が有効になり、補償額が合算されます。
※最新の適用条件は必ず公式サイトで確認してください。
ワーホリ前に作った理由と実際の感想
僕がこのカードを作ったのはNZワーホリ前、会社を辞める直前のタイミングです。
退職して無職になるとクレジットカードの審査が通りにくくなります。三井住友カード(NL)も例外ではないので、会社員・学生のうちに申し込んでおくのが鉄則です。
実際に海外で使ってみて感じたのは、エポスカードをメインで使いつつ三井住友カード(NL)をサブとして持ち歩くだけで、「万が一大きな病気や怪我をしても270万円では足りないかも」という不安が消えたことです。
カードを2枚持つだけで安心感が大きく変わるので、渡航前に両方持っておくことをおすすめします。
もちろん多ければ多いほ良いのはいいですが、無くすことも考えると3枚ぐらいまでかなと思います。
90日ごとに使い回す「保険の延長テクニック」
エポスカードの記事でも触れましたが、クレカの海外旅行保険は1回の利用付帯で最長90日間の補償です。ワーホリのような1年以上の長期滞在では90日を超えた分はカバーされません。
そこで使えるのがこのテクニックです。
- 渡航時:エポスカードで航空券購入→90日間の保険スタート
- 90日後:三井住友カード(NL)で現地の交通機関を支払い→さらに90日間の保険スタート
- 180日後:エポスカードで再度現地交通機関を支払い→保険を再延長
カードを2枚持っていれば、90日ごとに交互に保険を更新するような形で補償を継続させることができます。完全ではありませんが、維持費0円でできる長期滞在の保険ハックとして知っておいて損はありません。
※この使い方は規約の解釈によって変わる場合があります。カード会社ごとの細かな利用規約(日本出国前の決済が必要か等)によって弾かれるリスクが高いため、「基本は出国前の決済で適用させ、長期滞在は専用保険との併用も検討してください。

申し込みのタイミングは「退職・渡航の前」が絶対条件
クレジットカードの審査は職業・収入を見ます。会社員のうちに申し込むのと、退職して無職になってから申し込むのでは審査の通りやすさが大きく変わります。
ワーホリや長期旅行を考えているなら、退職を決める前・渡航の1〜2ヶ月前には申し込んでおくのが安全です。
「申し込み後、Vpassアプリで『選べる無料保険』を海外旅行傷害保険(デフォルト)から変更していないか必ず確認してください」
退職前にやっておくべきことについては、以前の記事でも詳しくまとめています。

まとめ|年会費0円で補償額を2倍にする最強の組み合わせ
エポスカード1枚でも十分な場面は多いですが、ワーホリや長期旅行・医療費が高い国への渡航を考えているなら三井住友カード(NL)との2枚持ちが最強の選択です。
- 両方とも年会費永年無料
- 2枚合算で疾病治療費用が最大320万円
- ナンバーレスで海外でのセキュリティも安心
- 退職・渡航前に申し込んでおくのが鉄則
【年会費永年無料】三井住友カード(NL)を申し込む
最短10秒で審査完了。ナンバーレスでセキュリティも安心。エポスカードとの2枚持ちで海外旅行保険の補償額を最大化できます。